Avis KOHO 2026 — Compte, frais et taux
Notre verdict
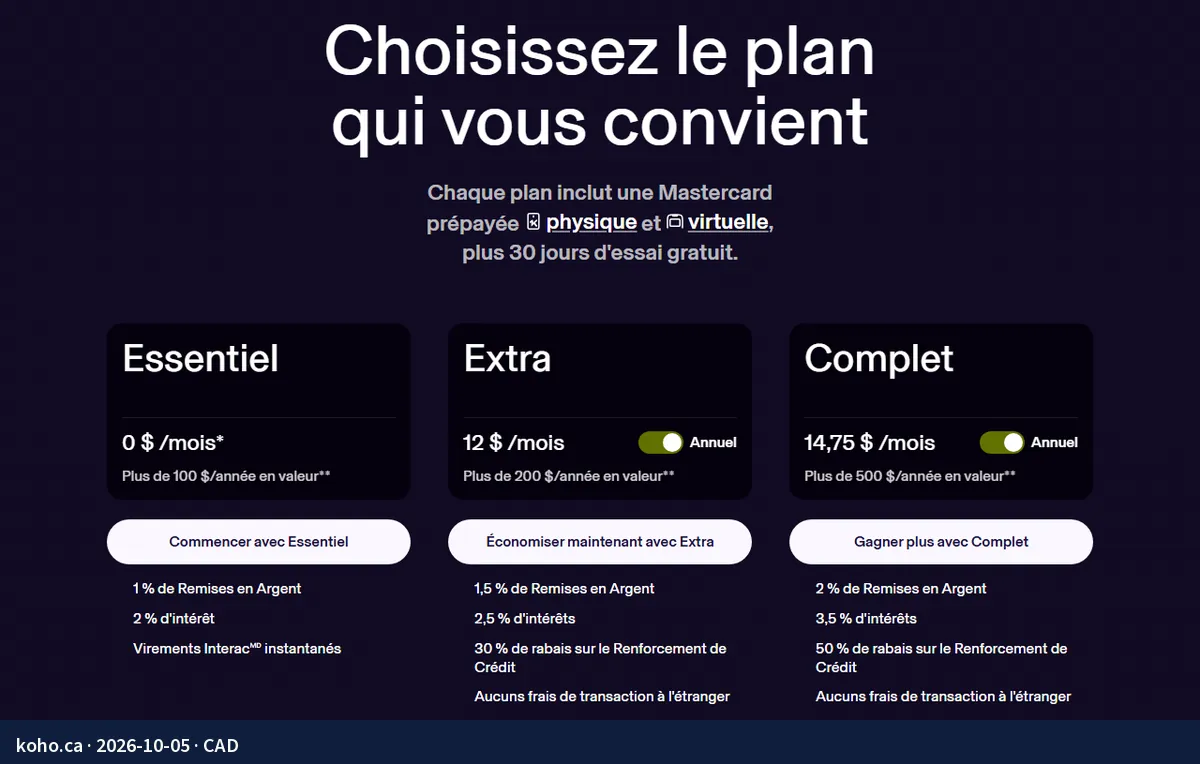
KOHO propose une Mastercard prépayée avec remises en argent et trois plans : Essentiel (0 $ par mois sous condition), Extra (12 $) et Complet (14,75 $), qui rapportent de 2 % à 3,5 % d’intérêt et de 1 % à 2 % de remise en argent. La protection de la SADC, jusqu’à 100 000 $, ne s’applique qu’une fois l’option Gagner de l’intérêt activée.
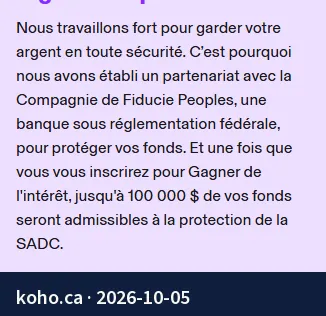
KOHO est une application financière canadienne qui repose sur une Mastercard prépayée, physique et virtuelle, et sur un compte qui rapporte de l’intérêt une fois l’option Gagner de l’intérêt activée : 2 % avec Essentiel, 2,5 % avec Extra et 3,5 % avec Complet, sur la totalité du solde. Les fonds sont alors placés en fiducie auprès d’institutions membres de la SADC, admissibles à sa protection jusqu’à 100 000 $ ; KOHO a pour partenaire la Compagnie de Fiducie Peoples. L’application offre aussi des remises en argent, une avance de fonds sans intérêt jusqu’à 500 $ (abonnement dès 2 $ par mois), le renforcement du crédit, l’achat de cryptoactifs et des placements. Le soutien se fait par clavardage, en tout temps, 7 jours sur 7.
Tableau des frais
KOHO propose trois plans, chacun avec une Mastercard prépayée physique et virtuelle et 30 jours d’essai gratuit : Essentiel à 0 $ par mois, gratuit chaque mois où l’on reçoit un dépôt direct ou dépose au moins 1 000 $ (1 % de remise en argent, 2 % d’intérêt) ; Extra à 12 $ par mois (1,5 % de remise, 2,5 % d’intérêt, aucuns frais de transaction à l’étranger) ; Complet à 14,75 $ par mois (2 % de remise, 3,5 % d’intérêt, aucuns frais de transaction à l’étranger). Avec Essentiel, les transactions en devises étrangères coûtent 1,5 % ; KOHO ne facture pas les retraits au guichet.
Notes détaillées
| Critère | Note | Poids | Commentaire |
|---|---|---|---|
| Assurance dépôts & conformité | 7/10 | 15 % | KOHO n’est pas une banque : les fonds chargés sur la carte ne constituent pas un dépôt et ne sont pas assurés par la SADC. Une fois l’option Gagner de l’intérêt activée, ils sont détenus en fiducie auprès d’une ou de plusieurs institutions membres de la SADC et admissibles à sa protection jusqu’à 100 000 $ par client, par institution membre et par catégorie assurée. KOHO a pour partenaire la Compagnie de Fiducie Peoples, sous réglementation fédérale. |
| Expérience application mobile & web | 9/10 | 20 % | Application notée 4,8/5 sur l’App Store (91 k notes) et 4,4/5 sur Google Play (75,5 k avis). Carte virtuelle utilisable dès l’approbation, blocage de la carte dans l’application, virements Interac, partage de factures et paiement du loyer depuis l’application. |
| Produits & services complémentaires | 8/10 | 10 % | Mastercard prépayée physique et virtuelle, remises en argent, compte qui rapporte de l’intérêt, avance de fonds sans intérêt jusqu’à 500 $, Payer Plus Tard en 3, 6 ou 9 mois, renforcement du crédit, rapport et score de crédit, achat de cryptoactifs (frais de 0,5 %), placements, compte conjoint et virements internationaux. |
| Sécurité & protection contre la fraude | 8/10 | 10 % | Chiffrement de 256 bits, protection en cybersécurité avec surveillance 24/7, protection Responsabilité Zéro de Mastercard et blocage de la carte dans l’application en cas de perte ou de vol. |
| Support client | 7/10 | 10 % | Soutien par clavardage, en tout temps, 7 jours sur 7, et centre d’aide en ligne ; aucune ligne téléphonique n’est indiquée sur la page de contact. |
| Tarification & frais | 7/10 | 20 % | Trois plans : Essentiel à 0 $ par mois, gratuit chaque mois où l’on reçoit un dépôt direct ou dépose au moins 1 000 $ ; Extra à 12 $ par mois ; Complet à 14,75 $ par mois, chacun avec 30 jours d’essai gratuit. Les transactions en devises étrangères coûtent 1,5 % avec Essentiel et sont sans frais avec Extra et Complet ; KOHO ne facture pas les retraits au guichet. |
| Taux d'intérêt & rendement | 6/10 | 10 % | Une fois l’option Gagner de l’intérêt activée : 2 % avec Essentiel, 2,5 % avec Extra et 3,5 % avec Complet, sur la totalité du solde, sans solde minimum ni plafond. L’intérêt est calculé quotidiennement et versé mensuellement. |
| Transparence & gouvernance | 7/10 | 5 % | KOHO publie sa convention du titulaire de carte, avec son tableau de frais, et l’état de son système ; ses taux d’intérêt peuvent varier, et le programme Gagner de l’intérêt peut être modifié sans préavis. |
Points forts
- Application notée 4,8/5 sur l’App Store (91 k notes) et 4,4/5 sur Google Play (75,5 k avis), avec carte virtuelle et blocage de la carte dans l’application.
- Protection de la SADC jusqu’à 100 000 $ une fois l’option Gagner de l’intérêt activée, avec la Compagnie de Fiducie Peoples comme partenaire.
- Carte Mastercard prépayée physique et virtuelle avec cashback automatique par catégories.
- Virements Interac instantanés, et avance de fonds sans intérêt jusqu’à 500 $ avec un abonnement dès 2 $ par mois.
- Sécurité : chiffrement de 256 bits, surveillance 24/7 et protection Responsabilité Zéro de Mastercard.
- Plan Essentiel gratuit chaque mois où l’on reçoit un dépôt direct ou dépose au moins 1 000 $.
Points faibles
- Sans l’option Gagner de l’intérêt, le solde de la carte n’est pas assuré par la SADC.
- Les meilleurs taux et remises exigent un plan payant : 3,5 % d’intérêt et 2 % de remise avec Complet, à 14,75 $ par mois.
- Frais de 1,5 % sur les transactions en devises étrangères avec le plan Essentiel.
- Soutien par clavardage seulement, mais disponible en tout temps, 7 jours sur 7.
Pour qui ?
- Utilisateurs mobiles recherchant une application bancaire complète et réactive
- Personnes souhaitant une carte Mastercard prépayée avec cashback par catégories
- Utilisateurs disposés à payer un abonnement pour maximiser le cashback et les taux d'épargne
- Personnes qui reçoivent un dépôt direct : il rend le plan Essentiel gratuit le mois suivant
- Profil souhaitant un crédit-builder intégré pour améliorer sa cote de crédit
Pas idéal pour…
- Épargnants qui veulent le taux le plus élevé sans abonnement : 3,5 % exige le plan Complet, à 14,75 $ par mois
- Personnes qui veulent une carte de débit traditionnelle : la carte KOHO est une Mastercard prépayée
- Utilisateurs attachés au support téléphonique direct ou au modèle d'une banque charter en propre
Alternatives
- Wealthsimple Cash — Compte chèques sans frais mensuels, protégé par la SADC jusqu’à 1 M$ par l’entremise d’institutions membres, dans une application qui réunit aussi placements et négociation.
- EQ Bank — Compte courant sans frais bancaires courants, à 2,75 % avec un dépôt direct de paie d’au moins 2 000 $ par mois (1,00 % sans), auprès d’une banque membre de la SADC.
Comment cette évaluation a été menée
Cette évaluation est documentaire. Elle repose sur l'interface publique de KOHO, sur ses tarifs publiés et sur les informations accessibles publiquement, relevés le 2026-05-27. Aucun test terrain n'a été mené : aucune souscription, aucun achat et aucun échange avec le service client n'ont eu lieu. Certains éléments ont été vérifiés de nouveau le 2026-10-05 sur les pages officielles citées. Les tarifs et les conditions changent : vérifiez-les sur le site de KOHO avant de décider.
Évaluation documentaire menée à partir de l'interface publique, des conditions tarifaires affichées et des données publiques disponibles. Aucun achat ni aucune souscription réelle n'a été effectué, et aucun test terrain, usage vécu ou contact avec le support ne fonde cette analyse.
Selon l'institution, ce produit relève de la réglementation fédérale (BSIF) ou de celle de l'Autorité des marchés financiers (AMF) du Québec. Consultez notre page de divulgation AMF pour plus d'informations.
Les informations tarifaires sont fournies à titre indicatif — vérifiez les conditions à jour sur le site du prestataire avant toute souscription. Divulgation d'affiliation.