Avis EQ Bank 2026 — Compte, frais et taux
Notre verdict
Note globale : 7,8/10. EQ Bank séduit les épargnants prudents par son adossement à une banque Schedule I, l'assurance SADC directe et sa tarification zéro frais, mais son offre ne comprend pas de courtage, contrairement à Wealthsimple.
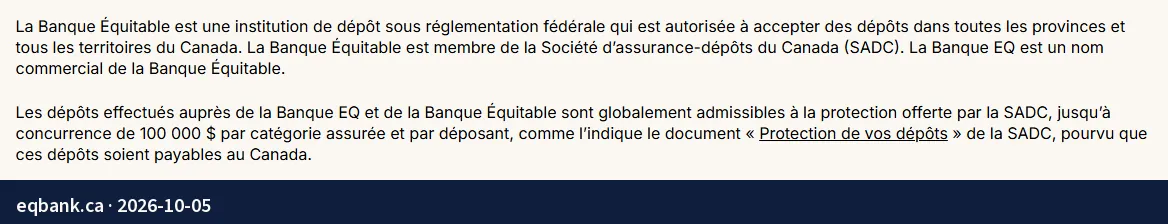
EQ Bank est un nom commercial de la Banque Équitable, banque canadienne de l’annexe I (Schedule I) sous réglementation fédérale et membre de la SADC : ses dépôts sont admissibles à la protection de la SADC jusqu’à 100 000 $ par catégorie assurée et par déposant. Son point fort principal est le rendement du Compte courant, qui combine fonctions de compte chèques et d’épargne : 1,00 % d’intérêt de base, et 2,75 % avec un dépôt direct de paie d’au moins 2 000 $ par mois. L’absence de frais bancaires courants, le soutien par téléphone et la transparence d’une société mère cotée à la Bourse de Toronto renforcent la confiance. En revanche, l’écosystème ne propose ni courtage, ni placements gérés, ni cryptoactifs. Au total, la note de 7,8/10 reflète une option solide pour l’épargne traditionnelle, moins adaptée aux profils tout-en-un.
Tableau des frais
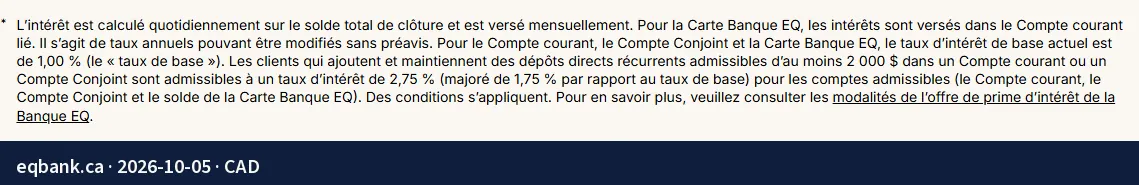
Le Compte courant de la Banque EQ n’a aucuns frais bancaires courants : ni frais de compte, ni frais d’envoi ou de réception de virement Interac, ni frais de paiement de facture, de découvert ou de compte inactif. Il rapporte 1,00 % d’intérêt de base, et 2,75 % avec un dépôt direct de paie d’au moins 2 000 $ par mois. La Carte Banque EQ, une Mastercard prépayée, n’a aucuns frais de change et rapporte 0,5 % de remise en argent ; la Banque EQ ne facture pas les retraits aux guichets automatiques au Canada et rembourse les frais d’autres exploitants, jusqu’à cinq retraits par mois et 5 $ chacun.
Notes détaillées
| Critère | Note | Poids | Commentaire |
|---|---|---|---|
| Assurance dépôts & conformité | 8/10 | 15 % | La Banque EQ est un nom commercial de la Banque Équitable, institution de dépôt sous réglementation fédérale et membre de la Société d’assurance-dépôts du Canada (SADC). Les dépôts sont admissibles à la protection de la SADC jusqu’à 100 000 $ par catégorie assurée et par déposant. Sa société mère, EQB Inc., présente la Banque Équitable comme une banque de l’annexe I (Schedule I). |
| Expérience application mobile & web | 7/10 | 20 % | Applications iOS et Android : 4,8/5 sur l’App Store (61 k notes) et 4,3/5 sur Google Play (13,6 k avis). Virements Interac, paiements de factures et virements automatisés entre comptes se font dans l’application ou en ligne ; la Carte Banque EQ, une Mastercard prépayée, se recharge depuis le Compte courant. |
| Produits & services complémentaires | 7/10 | 10 % | La Banque EQ offre le Compte courant, un compte conjoint, un compte en dollars US, des comptes d’épargne à préavis de 10 ou 30 jours, des CELI, CELIAPP et REER, des CPG de 1 à 5 ans et des prêts hypothécaires, ainsi que la Carte Banque EQ (Mastercard prépayée, 0,5 % de remise en argent) et une carte Mastercard PC sans frais annuels qui accumule des points PC Optimum. Elle n’offre ni courtage, ni placements gérés, ni cryptoactifs. |
| Sécurité & protection contre la fraude | 7/10 | 10 % | La Banque Équitable est une institution de dépôt sous réglementation fédérale, membre de la SADC. La Banque EQ publie un programme de chasse aux bogues et des conseils pour se protéger contre les arnaques en ligne ; ses pages publiques ne détaillent pas ses mesures d’authentification. |
| Support client | 7/10 | 10 % | Soutien par téléphone au 1-844-437-2265 et par clavardage, tous les jours de 8 h à minuit (heure de l’Est), sans service en dehors de ces heures. |
| Tarification & frais | 9/10 | 20 % | Le Compte courant n’a aucuns frais bancaires courants : ni frais de compte, ni frais d’envoi ou de réception de virement Interac, ni frais de paiement de facture, de découvert ou de compte inactif. La Carte Banque EQ n’a ni frais mensuels ou annuels ni frais de change ; la Banque EQ ne facture pas les retraits aux guichets au Canada et rembourse les frais d’autres exploitants, jusqu’à cinq retraits par mois et 5 $ chacun. |
| Taux d'intérêt & rendement | 8/10 | 10 % | Compte courant : 1,00 % d’intérêt de base, porté à 2,75 % avec un dépôt direct de paie d’au moins 2 000 $ par mois ; comptes d’épargne à préavis : 2,35 % (10 jours) et 2,75 % (30 jours) ; CPG de 1 à 5 ans de 3,70 % à 4,30 %. Les taux sont annuels, calculés quotidiennement, versés mensuellement et peuvent être modifiés sans préavis. |
| Transparence & gouvernance | 9/10 | 5 % | La Banque EQ est un nom commercial de la Banque Équitable, dont la société mère, EQB Inc., est cotée à la Bourse de Toronto (TSX : EQB) et publie ses résultats trimestriels, son rapport de gestion et ses informations financières et réglementaires supplémentaires. Les taux affichés sur eqbank.ca peuvent être modifiés sans préavis. |
Points forts
- Assurance-dépôts SADC en nom propre via Equitable Bank, banque Schedule I régulée par le BSIF/OSFI, avec couverture de 100 000 $ CAD par catégorie assurable.
- Tarification zéro frais : aucun frais mensuel, dépôt minimum inexistant, e-Transfer illimités gratuits, frais de guichet remboursés au Canada et absence de frais de change sur la carte.
- Compte courant à 2,75 % avec un dépôt direct de paie d’au moins 2 000 $ par mois (1,00 % sans), et compte d’épargne à préavis à 2,35 % (10 jours) ou 2,75 % (30 jours).
- Compte en dollars US rémunéré à 2,50 %.
- Soutien par téléphone (1-844-437-2265) et par clavardage, tous les jours de 8 h à minuit (heure de l’Est).
- Transparence d'une société cotée à la Bourse de Toronto, avec rapports annuels et états financiers trimestriels publics.
Points faibles
- Remboursement des frais de guichet limité à cinq retraits par mois, jusqu’à 5 $ chacun.
- Écosystème sans courtage actions, placements gérés ou crypto, contrairement à Wealthsimple.
- Remise en argent limitée à 0,5 % sur les achats avec la Carte Banque EQ, contre jusqu’à 2 % chez KOHO.
- Support client non disponible 24h/24 7j/7.
Pour qui ?
- Les épargnants prudents qui veulent une assurance-dépôts SADC directe via une banque Schedule I régulée par le BSIF/OSFI.
- Les clients qui cherchent un compte hybride chèques et épargne rémunéré sans frais mensuels ni dépôt minimum.
- Les personnes qui privilégient le crédit immobilier et l’écosystème hypothécaire d’Equitable Bank.
- Les utilisateurs qui souhaitent un soutien par téléphone et par clavardage, tous les jours de 8 h à minuit (heure de l’Est).
- Les clients sensibles à la transparence d’une société cotée en Bourse avec rapports publics et états financiers trimestriels.
Pas idéal pour…
- Les investisseurs autonomes qui veulent un compte combiné avec courtage et placements gérés, comme chez Wealthsimple.
- Les utilisateurs qui recherchent des remises en argent élevées : la Carte Banque EQ rapporte 0,5 %, contre jusqu’à 2 % chez KOHO.
- Les personnes qui ne peuvent pas verser leur paie par dépôt direct (au moins 2 000 $ par mois) : sans ce dépôt, le Compte courant rapporte 1,00 % au lieu de 2,75 %.
- Les clients qui exigent un support client 24h/24 et 7j/7, non proposé par EQ Bank.
Alternatives
- Wealthsimple (compte chèques) — Compte chèques sans frais mensuels, dont le solde est protégé par la SADC jusqu’à 1 M$ par l’entremise d’institutions membres, dans une application qui réunit aussi placements et négociation.
- KOHO — Remises en argent jusqu’à 2 % avec la Mastercard prépayée ; dépôts admissibles à la SADC, jusqu’à 100 000 $, seulement avec l’option Gagner de l’intérêt.
- Neo Financial — Néobanque canadienne qui met en avant l’assurance-dépôts de la SADC.
Comment cette évaluation a été menée
Cette évaluation est documentaire. Elle repose sur l'interface publique d'EQ Bank, sur ses tarifs publiés et sur les informations accessibles publiquement, relevés le 2026-05-27. Aucun test terrain n'a été mené : aucune souscription, aucun achat et aucun échange avec le service client n'ont eu lieu. Certains éléments ont été vérifiés de nouveau le 2026-10-05 sur les pages officielles citées. Les tarifs et les conditions changent : vérifiez-les sur le site d'EQ Bank avant de décider.
Évaluation strictement documentaire menée à partir de l’interface publique, des conditions tarifaires affichées et des données publiques réglementaires et financières. Aucun achat ni aucune souscription réelle n’a été effectué, et aucune durée de test ou relation de service réelle n’a été mesurée.
Selon l'institution, ce produit relève de la réglementation fédérale (BSIF) ou de celle de l'Autorité des marchés financiers (AMF) du Québec. Consultez notre page de divulgation AMF pour plus d'informations.
Les informations tarifaires sont fournies à titre indicatif — vérifiez les conditions à jour sur le site du prestataire avant toute souscription. Divulgation d'affiliation.